Autor: Matthew Price

Veebimajutuse Hinnad Eestis 2026. aastal: Mis on Mõistlik Tasu?

Veebimajutus on iga veebipõhise ettevõtte ja blogija jaoks eluliselt tähtis teenus. Täna vaatleme, kuidas veebimajutuse hinnad võivad Eestis 2026. aastaks kujuneda ning mis tegurid neid kuluotsuseid mõjutavad.

Eesti on tehnoloogiliselt arenev riik, kus veebis kohalolek on muutunud ülioluliseks. Olgu teie eesmärgiks isiklik blogi, e-pood või väikeettevõtte leht, õige veebimajutus mängib edus suurt rolli.

Mis mõjutab veebimajutuse hinda?

Veebimajutuse hinnad sõltuvad mitmest faktorist. Esiteks, teenuse kvaliteet. Uptime garantii, klienditugi ja serveri jõudlus on kõik määrava tähtsusega. Teiseks, ruum ja liiklusmaht, mida leht vajab. Kolmandaks, turvafunktsioonid, mida server pakub. Uue turvatarkvara ja -protokollide kasutuselevõtt võib lisatasusid kaasa tuua.

Eestis pakub mitmeid ettevõtteid soodsa veebimajutuse lahendusi. Seega on oluline, et hind ei oleks ainus kaalutlusvalik, kui leiate endale sobiva paketi.

2026. aasta trendid ja prognoosid

Oodata on, et 2026. aastal jätkab tehnoloogia kiiret arengut. See tähendab, et veebimajutuse pakkujad peavad investeerima uuematesse serveritesse ja kõrgemasse turvalisusastmesse. Niisiis, hinnad võivad veidi tõusta, kuid see turutõuge on suunatud ainult rohkemate ja paremate teenuste pakkumisele.

Lisaks sellele, pilvetehnoloogiate areng võimaldab kulusid vähendada. See tähendab, et hoolimata uuenduste vajadusest, on olemas tõenäosus säilitada taskukohased ja konkurentsivõimelised hinnad.

Mida oodata veebimajutuse hindadelt?

Kuigi klassikaline veebimajutus võib kallineda, on odavamad variandid nagu jagatud serverid tõenäoliselt kättesaadavad ka 2026. aastal. Täpse hinna määramiseks peaksite eelnevalt analüüsima oma vajadusi, sealhulgas liiklusmahud ja erifunktsioonid.

Kui kaalute väikest e-poodi, siis võiks abiks olla ka meie varasem artikkel väikeettevõtte tööriistadest ja lahendustest.

Kokkuvõte

Veebimajutuse hinnad Eestis võivad 2026. aastaks muutuda, kuid nende muutuste peamiseks põhjuseks on tehnoloogia arendamine ja teenuste kvaliteedi paranemine. Põhiline on leida pakkuja, kes sobib teie tegevuse spetsiifikaga ja pakub vajalikke teenuseid mõistliku hinna eest. Kasutage ära meie soovitusi ja vaadake lahti, millised võimalused on kättesaadavad, et tagada oma veebisaidi edu.
Kiirlaen 1000 €: Mida Peab Arvesse Võtma Enne Taotlemist?

Elu on täis ootamatuid olukordi, kus võib tekkida vajadus kiirlaenu järele. Kui kaalud kiirlaen 1000 € taotlemist, tuleb arvestada mitmete oluliste aspektidega, et see oleks turvaline ja mõistlik finantsotsus.

Esimene samm kiirlaenu kaalumisel on ühekuulise eelarve koostamine, et aru saada oma tegelikest kuludest ja tuludest. Oluline on täpselt teada, kuidas sa saad tulevikus laenu tagasi maksta, sest kiirlaenud on sageli kõrgema intressiga kui teised laenuliigid.

Krediidireiting ja laenutingimused

Enne kiirlaenu taotlemist kontrolli oma krediidireitingut. Hea krediidireiting tagab soodsamad laenutingimused. Kui sinu krediidireiting pole kiita, võivad laenutingimused olla kehvemad, sealhulgas kõrgemad intressimäärad.

Lisaks on oluline tutvuda laenulepingu tingimustega. Kas tead, et mõned laenuandjad pakuvad esmakordsetele klientidele soodsamaid intressimäärasid? Võrdle erinevaid pakkumisi, et leida endale parim võimalik lahendus.

Kiirlaen 2000 € võib esmapilgul tunduda mugav valik, kuid oluline on laenusumma hoolikalt kaaluda, et mitte sattuda raskustesse tagasimaksetega.

Laenuandja valimine

Õige laenuandja valimine on kriitilise tähtsusega. Eesti turul on mitmeid usaldusväärseid kiirlaenu pakkujaid, kuid alati tasub teha taustauuringut. Loe arvustusi ja küsi soovitusi tuttavatelt, et veenduda, et valitud laenuandja on usaldusväärne.

Teatud laenupakkujad võivad pakkuda võimalusi pikema makseajaga, samas teised keskenduvad lühema tähtajaga lepingutele. Oluline on leida just endale sobiv variant.

Finantsplaanide koostamine

Vaata üle oma pikaajalised rahalised eesmärgid. Kas kiirlaen on mõistlik valik sinu plaanide ja eesmärkide saavutamiseks või tasuks kaaluda alternatiive? Näiteks, kui oled alustamas ettevõtlust, siis ehk leiad inspiratsiooni, kuidas väikeettevõtlus saaks QR-koodide abil kasu lõigata.

Lõppkokkuvõte

Kokkuvõttes on kiirlaen hea lahendus lühiajaliste rahaliste raskuste leevendamiseks, ent sellega kaasneb vastutus. Analüüsi hoolikalt oma finantsolukorda ning tutvu erinevate laenutingimustega, et teha teadlik valik. Ainult siis saab kiirlaenust kasu olla ilma liigse riskita.

Seega, enne kiirlaenu taotlemist tee oma kodutöö korralikult. Ole teadlik oma võimekusest laenu tagasi maksta ning vali usaldusväärne laenuandja. Nii väldid võimalikke ebameeldivusi ning saavutad rahalise turvatunde. Mõistlik ja informeeritud laenu võtmine võib anda sulle vajaliku hingamise, et oma rahaliste väljakutsetega toime tulla.

7 lihtsat viisi, kuidas väikeettevõte QR-koode kasutab

QR-koodid on muutunud tänaseks oluliseks turundustööriistaks, mida saavad kasutada nii väikesed kui suured ettevõtted. Enamasti seostatakse QR-koode suurettevõtete kampaaniatega, kuid nende potentsiaal ja kasulikkus on ilmselge ka väiksematele ettevõtetele siin Eestis. Millised on need seitsmepõnevat ja lihtsat viisi, kuidas väikeettevõtted saavad QR-koode oma tegevuses rakendada?

1. Kliendikaartide digitaliseerimine
Traditsioonilised paberist kliendikaardid võivad olla tülikad ja kaotada oma väärtust kiiresti. Rakendades QR-koode, saavad väikeettevõtted luua digitaalsetes vormides kliendikaarte, mida kliendid saavad oma telefonidest mugavalt kasutada.

2. Menüüde jagamine
Eriti kohvikute ja restoranide puhul on QR-koodid lihtne viis menüüde jagamiseks, ilma et tuleks pidevalt menüüsid välja printida. Kliendid saavad skaneerida QR-koodi, et näha ajakohast menüüd otse oma telefonis.

3. Kampaaniate reklaamimine
QR-koodide kaudu saavad ettevõtted jagada eksklusiivseid pakkumisi ja sooduskuponge oma lojaalsetele klientidele. See mitte ainult ei tõsta klientide kaasatust, vaid aitab ka uusi kliente ligi meelitada.

4. Tooteinfo pakkumine
Lisage QR-kood oma toodetele, mis suunab kliendi täiendavale tooteinformatsioonile või kasutusjuhendile. See võib olla eriti kasulik käsitöötoodete ja unikaalsete tootevalikute puhul, kus iga detail on tähtis.

5. Tagasiside kogumine
Kasutage QR-koode, et suunata kliente täitma tagasisidevormi. See võimaldab ettevõtetel koguda väärtuslikku kliendi tagasisidet, mis aitab teenust või toodet paremaks muuta.

6. Sotsiaalmeedia kaasamine
QR-koodide abil saate oma kliente hõlpsasti suunata ettevõtte sotsiaalmeedia lehtedele, soodustades sellega klientide suhete loomist ja süvendamist.

7. Kohaletoimetamise jälgimine
Ettevõtted, kes pakuvad kohaletoimetamise teenust, saavad kasutada QR-koode, et kliendid saaksid hõlpsasti jälgida oma pakke ja tellimusi, pakkudes neile seeläbi suuremat kontrolli ja kindlust.

Kui oled huvitatud QR-koodide kasutuselevõtmisest oma ettevõttes, saad hõlpsasti luua need tasuta QR-koodi generaatori abil. QR-koodide potentsiaal on avanemas mitmes uues valdkonnas ja on aeg ka väikestel ettevõtetel selle trendiga kaasa minna. Rohkem teavet leiad QR-kood ettevõttele lehelt.

Hoiused ja inflatsioon

Mis on hoiused?

Hoiused on rahalised vahendid, mille inimesed hoiavad pankades. Inimesed avavad hoiukontod, et koguda raha ning teenida intressi. Intress on tasu, mida pank maksab inimesele tema hoiuste kasutamise eest. Hoiused aitavad säästa raha ja valmistuda tulevikuks.

Kuidas inflatsioon mõjutab hoiuseid?

Inflatsioon vähendab raha ostujõudu. See tähendab, et sama summa rahaga saab tulevikus osta vähem kaupu ja teenuseid. Kui inflatsioon tõuseb, võib see mõjutada ka hoiuste intresse. Pankade pakutavad intressid ei pruugi alati katta inflatsiooni, mistõttu võib inimesel tekkida reaalses tähenduses rahalist kahju.

Hoiuste plussid ja miinused

Plussid

  1. Turvalisus: Hoiused on enamasti kaitstud riiklike garantiide kaudu. Inimese raha on pankades kaitstud, kuni teatud summani.
  2. Lihtne ligipääs: Hoiustega on lihtne raha juurde pääseda, kui on vajadus.
  3. Klienditeenindus: Pangad pakuvad sageli nõu ja abi hoiuste haldamisel.

Miinused

  1. Madalam tootlus: Intressimäärad võivad olla madalad. Harva ületavad need inflatsiooni määra.
  2. Inflatsiooni risk: Kui inflatsioon on kõrge, võib raha väärtus väheneda.
  3. Piiratud kasvupotentsiaal: Hoiused ei pruugi anda samme kõrgemate investeeringute kasvu.

Kuidas inflatsioon intresse mõjutab?

Inflatsioon mõjutab intressimäärasid. Pankade intressimäärad võivad tõusta, et kompenseerida inflatsiooni mõju. Kuid see ei ole alati nii. Sageli jäävad intressid madalaks, isegi kui inflatsioon on kõrge. See seab inimesed keerulisse olukorda.

Kohtades, kus inflatsioon tõuseb, võib pankadele olla kasulik tõsta intressimäärasid. Sellisel juhul võivad hoiustajad teenida rohkem raha. Vastupidi, kui inflatsioon on madal, võivad intressimäärad jääda samuti madalaks. Kuidas inflatsioon intresse mõjutab on hea artikkel, mis aitab selgitada seoseid.

Hoiuste ja intresside suhe

Intressimäärad sõltuvad turuolukorrast. Kui majandus on stabiilne, on intressimäärad enamasti madalad. Kui majandus kasvab, võivad intressid tõusta. Üks oluline tegur on Euroopa Keskpanga (ECB) otsused. Need mõjutavad ka Eesti pankade intressimäärasid.

Inflatsioon ja majanduskasv on tihedalt seotud. Kui inflatsioon on kõrge, on tarbijad ettevaatlikud. Nad ei saa lubada endale sama palju kui varem. See mõjutab ka ettevõtete müüki ja kasumit. Madalid intressimäärad võivad soodustada tarbimist, samas kui kõrged intressid võivad viia säästmiseni.

Investeerimise alternatiivid

Kui inflatsioon on pidevalt kõrge, võivad inimesed otsida teisi investeerimisvõimalusi. Aktsiad ja kinnisvara on näited võimalikest valikutest. Need võivad pakkuda suuremat tootlust kui hoiused. Kuid sellega kaasnevad suuremad riskid.

Inimesed peaksid uurima erinevaid võimalusi. Kiirlaenud võivad olla ajutine lahendus kiirete rahakulude katmiseks. Siiski, inimestel on oluline jälgida ka oma pikaajalisi säästueesmärke.

Kokkuvõte

Inflatsioon ja hoiused on omavahel seotud. Inflatsioon võib vähendada raha väärtust ja mõjutada intressimäärasid. Hoiused pakuvad turvalisust, kuid madalad intressimäärad võivad tähendada, et inimesed ei saa oma raha täielikku väärtust. Seetõttu on oluline tutvuda erinevate investeerimisvõimalustega, et minimeerida inflatsiooni mõju ja maksimeerida sääste.

Lõppkokkuvõttes on rahanduses oluline tasakaalustada kindel turvalisus ja potentsiaalne kasv. Inimesed peaksid olema ettevaatlikud ning jälgima turuolukorda. Oluline on teha teadlikke otsuseid oma rahanduse osas ning arvestada inflatsiooni mõju oma säästudele.


Digimakse võrreldes sularahaga

Digimaksed ja sularaha on kaks erinevat makseviisi. Igalühel on omad tugevused ja nõrkused. Käesolevas artiklis vaatame, kuidas need kaks varianti erinevad ning millised on nende eelised ja puudused.

Mugavus

Digimaksed pakuvad suurt mugavust. Klient saab raha saata ja vastu võtta kiiresti, tihti vaid mõne klikiga. Äriettevõtted saavad makseid töödelda kiiremini. Sularaha kasutamine nõuab füüsilise raha käitlemist. See võib olla aeganõudev, eriti suuremate ostude korral. Digimaksed vähendavad vajadust rahaga manipuleerimise järele.

Usaldusväärsus

Digimaksed pakuvad turvalisust. Maksete töötlemiseks kasutatakse krüpteerimist. See kaitseb teavet. Samas kaasneb sularahaga oht kaotsimineku või varguse näol. Kui kaduda sularaha, on selle taastamine peaaegu võimatu. Digimaksed salvestavad kõik tehingud, mis võimaldab lihtsat jälgimist ja probleemide lahendamist.

Jõudlus

Digimaksed töötavad kiiresti. Klient saab maksta koheselt. Sularaha võib teinekord viivitada, näiteks, kui klient peab otsima münti või ootama, et tagasi raha saaks. Käibemaksud ja soodustused on digimaksete puhul lihtsamalt rakendatavad. Klient saab kiiremini oma ostud tehtud.

Ühiskondlikud aspektid

Sularaha võib olla kasulik neile, kes ei oma juurdepääsu pangandusele. Mõned inimesed eelistavad sularaha, kuna see on neile tuntum ja mugavam. Samuti on sularahaga lihtne jälgida isiklikke kulutusi. Siiski on digimaksed muutumas üha populaarsemaks. Üha enam inimesi ja ettevõtteid kasutab digitaalseid makseid oma igapäevaelus.

Eelised ja puudused

Digimakse eelised

  • Kiirus ja mugavus
  • Turvalisus ja usaldusväärsus
  • Lihtne jälgimine ja haldamine

Digimakse puudused

  • Vajadus internetiühenduse järele
  • Tehnilised probleemid võivad takistada makse sooritamist

Sularaha eelised

  • Füüsiline olemasolu
  • Erinevad sotsiaalsed ja kultuurilised seosed

Sularaha puudused

  • Oht kadumise ja varguse jaoks
  • Aeganõudev käitlemine

Tulevik

Tulevikus on oodata digimaksete kasvu. Üha enam teenuseid ja kauplusi pakub digitaalseid makseviise. Samuti areneb tehnoloogia edasi, et tagada veelgi suurem turvalisus. Sularaha võib jääda teatud olukordades populaarseks, kuid digimaksed hakkavad domineerima.

Miks digimaksed on mugavamad

Kokkuvõtteks võib öelda, et digimaksed pakuvad palju eeliseid, võrreldes sularahaga. Need on kiired, mugavad ja turvalised. Samas ei saa unustada, et sularahale jääb kindel koht ka tulevikus, eriti nende seas, kes eelistavad klassikalisi makseviise.

Kuna digimaksed saavad järjest enam populaarsust, tasub tutvuda ka nende kasutamise võimalustega, näiteks kiirlaenud ja euribor vajaduses. Digimaksesüsteemid muutuvad-arenevad pidevalt ja see toob endaga kaasa palju uusi võimalusi.

Digimaksed
Sularaha

Euribor.eu ja Euroopa majandus

Euribor (Euro Interbank Offered Rate) on Euroopa pankadevaheline intressimäär. See mõjutab laene ja hoiuseid Euroopas. Euribor on suur tähtsus Euroopa majanduses.

Mis on Euribor?

Euribor on intressimäär, mida pangad kasutavad üksteisele raha laenamiseks. Intressimäärad määratakse iga päev. Euribor aitab määrata, kui palju maksavad kodulaenud ja muud laenud.

Euribori väärtus põhineb mitmel erineval ajaperioodil. Need ajaperioodid on 1 nädal, 1 kuu, 3 kuud, 6 kuud ja 12 kuud. Lained Euriborisse sisenevatest pankadest annavad objektiivse pildi turu olukorrast.

Kuidas Euribor mõjutab Euroopa turgu?

Euribori tase mõjutab laenude intressimäärasid. Kui Euribor tõuseb, siis tõusevad ka laenude intressimäärad. See teeb laenamise kallimaks. Kui Euribor langeb, siis langeb ka laenude hind. See muudab laenamise odavamaks. Sellised muutused mõjutavad majanduse aktiivsust.

Näiteks, kui Euribor tõuseb, võivad inimesed oma laenude tagasimaksmiseks rohkem raha kulutada. See võib vähendada tarbimist. Kui tarbimine väheneb, siis võib see omakorda mõjutada majanduskasvu.

Euribori tähtsus majanduses

Euribor mängib suurt rolli Euroopa majanduses. See mõjutab laenude ja hoiuste tingimusi. Paljud ettevõtted ja erasektor sõltuvad Euriborist. Nad peavad vastavalt Euribori muutustele kohandama oma finantsplaneerimist.

Euribori tõus võib tähendada kallimatel lainetel kõrgemaid makseid. Vastupidiselt, kui Euribor langeb, on see odavam maksma.

Plussid ja miinused

Plussid

  1. Tarbimise stimuleerimine: Madal Euribor aitab tarbijatel laenata odavamalt.
  2. Majanduskasv: Odavam laenamine soodustab investeeringuid ja laienemist.

Miinused

  1. Inflatsioon: Kõrge Euribor võib suurendada inflatsiooniriski.
  2. Maksevõimetus: Tõusvad intressimäärad võivad panna kodumajapidamised raskesse olukorda.

Näiteid Euribori mõjust

Euribori muutus ajas on näidanud selgeid suundi. Näiteks, kui Euribor oli madal 2016. aastal, kasvas kodulaenude nõudlus kiiresti. See soodustas kinnisvaraturu kasvu. Vastupidiselt, kui Euribor tõusis 2022. aastal, andsid pangad välja vähem laene.

Kokkuvõte

Euribor on Euroopa majanduse oluline osa. See mõjutab laenude ja hoiuste intressimäärasid. Euribori jälgimine aitab inimesi ja ettevõtteid käituda targalt.

Sa saad lugeda rohkem Euribori mõjust Euroopa turule, külastades Kuidas euribor mõjutab Euroopa turgu. Samuti on kasulik tutvuda teise allikaga, mis käsitleb Euriborit ja selle mõju identiteedile, mis on saadaval Euribor: mis see on ja kuidas see mõjutab teie finantse.


Hoiuste kasvav roll

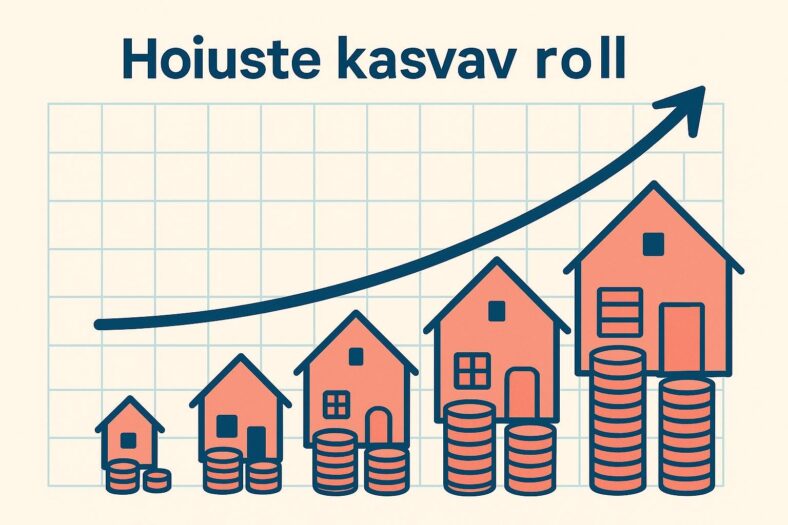
Hoiused on muutunud oluliseks osaks meie rahandusest. Inimesed eelistavad hoiuseid mitmetel põhjustel. Need pakuvad turvalisust, stabiilsust ja tulusust. Räägime lähemalt, kuidas hoiused mõjutavad meie igapäevaelu.

Hoiuste eelised

Hoiused pakuvad kindlat ja ohutut viis raha säästmiseks. Need ei allu turu kõikumisele nagu aktsiad. Raha on kaitstud ning tavaliselt pakuvad pangad intressi. Intressimäärad võivad varieeruda. See sõltub hoiuse tüübist ja pangast.

  1. Turvalisus: Raha hoiustamine pangas on riskivaba. Pangad pakuvad depositokaitset, mis katab hoiuseid teatud piirini.

  2. Stabiilsus: Hoiused pakuvad kindlat tootlust. Inimesed saavad planeerida oma rahandeid ja investeeringuid usaldusväärsemalt.

  3. Tulu teenimine: Hoiused toovad intressi. See on passiivne sissetulek. Ükski teine investeerimisviis ei paku sellist stabiilsust.

Hoiustamise erinevad võimalused

Pangad pakuvad erinevaid hoiustamise võimalusi. Enim levinud on:

  1. Tavahoiused: Need on lühiajalised ja neile on madal intress. Kliendid saavad raha igal ajal välja võtta.

  2. Tähtaehitud hoiused: Need on pikemaajalised ja kõrgema intressimääraga. Raha on lukustatud teatud ajaks.

  3. Kohalikud või riiklikud hoiused: Need saavad pakkuda erinevaid tingimusi vastavalt asukohale.

Miks inimesed eelistavad hoiuseid

Inimesed otsivad turvalisust. Hoiuste kasutamine vähendab muret sellest, et raha kaob. Paljud inimesed ei soovi riskida aktsiatega või investeerida keerukatesse rahandustoodetesse. Täiendav eelis on see, et hoiuseid on lihtne avada ja hallata.

Info saamiseks on abiks ka Miks inimesed eelistavad hoiuseid.

Hoiuste puudused

Kuigi hoiused pakuvad turvalisust, on ka puudusi.

  1. Madalam tootlus: Hoiustel on tihti madalam tootlus võrreldes investeeringutega aktsiaturgudel.

  2. Inflatsiooni mõju: Kui inflatsioon tõuseb kõrgemaks kui intressimäär, siis raha väärtus väheneb.

  3. Pankade sõltuvus: Hoiused on seotud üksnes pangandusega. See tähendab, et valida tuleb usaldusväärne pank.

Kuidas alustada

Hoiuste avamine on lihtne. Klient peab valima sobiva panga, tutvuma tingimustega ja esitama taotluse. On soovitatav võrrelda erinevaid pakkumisi. Sellest sõltub, kui palju intressi teenitakse.

Finaantsvabaduse nimel on oluline, et igaühel oleks plaan säästmiseks. Oluline on alustada varakult. Hoiuste regulaarne täiendamine aitab koguda piisavalt raha tulevikuks.

Kokkuvõte

Hoiused mängivad olulist rolli, pakkudes turvalisust, stabiilsust ja tulu. Erinevad hoiustamise võimalused sobivad igasuguste vajadustega. Kuigi seal on puudusi, jääb hoiustamine populaarseks valikuks. Hoiuste abil saavad inimesed hallata oma raha lihtsalt ja efektiivselt.

Lisainformatsiooni, kuidas raha hallata, leiate Euribor – mis see on ja kuidas see mõjutab teie finantse.

Hoiuste maailm on avar ja põnev. Alustage oma teekonda täna, et tagada parem rahaline tulevik.


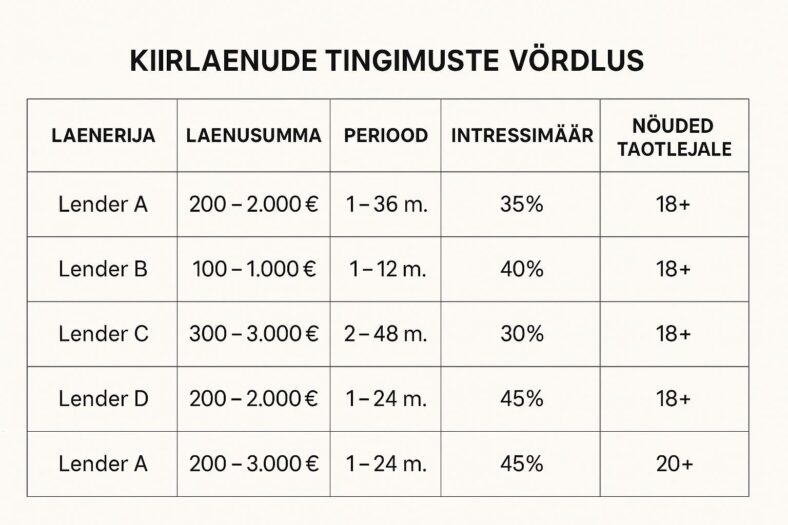
Kiirlaenude tingimuste võrdlus

Kiirlaenud on muutunud populaarseks rahastamislahenduseks. Paljud inimesed kasutavad neid ootamatute kulutuste katmiseks. Siiski on oluline tutvuda erinevate laenuandjate tingimustega. Antud artiklis vaatleme peamisi kriteeriume, mille alusel võiks kiirlaene võrrelda.

Laenusumma

Erinevad laenuandjad pakuvad erinevaid laenusummasid. Mõned laenuandjad väljastavad laene alates 50 eurost, samas kui teised ulatuvad isegi 10 000 euroni. Oluline on teada, kui palju raha on sul vaja ja kus on võimalused laenu saamiseks.

Intressimäär

Intressimäär on üks peamisi kriteeriume, mis mõjutab laenukohustuse suurust. Intressimäärad võivad varieeruda 0% kuni 30% kuus. Madalam intressimäär on eelistatum, kuid tasub vaadata ka, millised on laenuperioodi tingimused.

Tagasimakse periood

Tagasimakse periood määrab, kui kaua peab laenu tagasi maksma. See võib olla lühike, näiteks 30 päeva, või pikem, näiteks 36 kuud. Lühiajalised võlad võivad tunduda atraktiivsed, kuid pikem tagasimakse periood võimaldab väiksemaid kuumakseid.

Tasud

Enne laenulepingu allkirjastamist tutvu hoolikalt kõikide tasudega. Mõned laenuandjad küsivad lepingutasusid, haldustasusid või muid teenustasusid. Nende lisakulud võivad laenu kogumaksumust oluliselt suurendada.

Laenu andmise tingimused

Laenu andmise tingimused varieeruvad laenuandjatest sõltuvalt. Osad laenuandjad nõuavad regulaarset sissetulekut, teised mitte. Sageli võib nõutav olla ka tagatis või käendaja. Enne laenu taotlemist tutvu neid tingimustega põhjalikult.

Krediidiaktiivsus

Sinu krediidiaktiivsus mängib tähtsat rolli kiirlaenu saamisel. Laenuandjad kontrollivad tavaliselt krediidiajalugu. Kui sul on olnud maksehäireid, võib see laenu saamist raskendada. Head krediidireitingud aitavad aga tagada paremaid tingimusi.

Näide kiirlaenu võrdlusest

Oletame, et soovid võtta 1000 eurot kiirlaenu 6 kuu perioodiks. Võrdleme kahte laenuandjat:

  • Laenuandja A: Intressimäär 10% kuus. Tagasimakse 1000 € + 60 € intresse.
  • Laenuandja B: Intressimäär 15% kuus. Tagasimakse 1000 € + 90 € intresse.

Sellest näitest näeme, kuidas intressimäärade erinevus mõjutab lõppkogusummat, mille pead tagasi maksma.

Kuidas pakkumisi võrrelda

Kiirlaenude tingimuste võrdlemiseks on soovitatav kasutada laenukalkulaatoreid või teenuseid, mis koguvad erinevate laenuandjate pakkumisi ühte kohta. Kuidas pakkumisi võrrelda aitab leida parima lahenduse.

Plussid ja miinused

Kiirlaenudel on omad plussid ja miinused.

Plussid:
– Kiire ja mugav taotlemine
– Raha laekub sageli sama päeva jooksul
– Ei vaja pikka ootamist

Miinused:
– Kõrged intressimäärad
– Lühikesed tagasimakse perioodid
– Võimalikud varjatud kulud

Kokkuvõte

Kiirlaenud võivad pakkuda vajalikku rahastust kiirelt, kuid tähtis on tutvuda enne allkirjastamist tingimustega. Võrdle erinevate laenuandjate pakkumisi, et leida parim lahendus enda vajadustele. Kiirlaenu info ja arvustused aitavad sul teha teadlikuma otsuse.


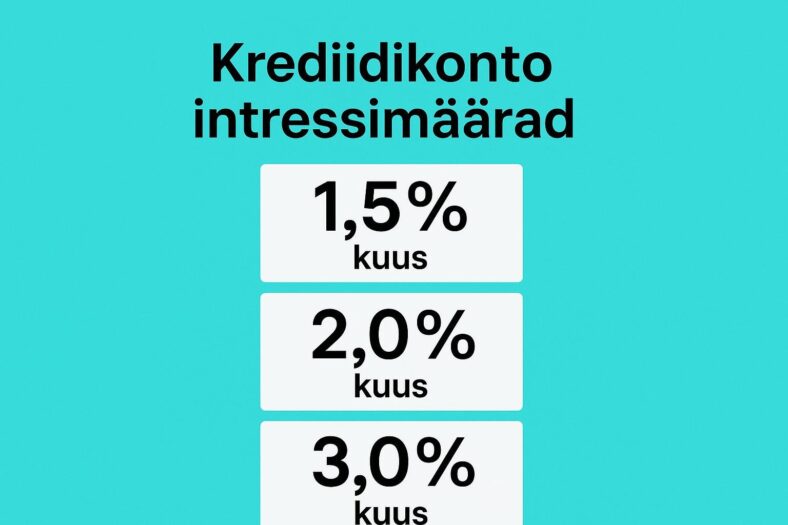
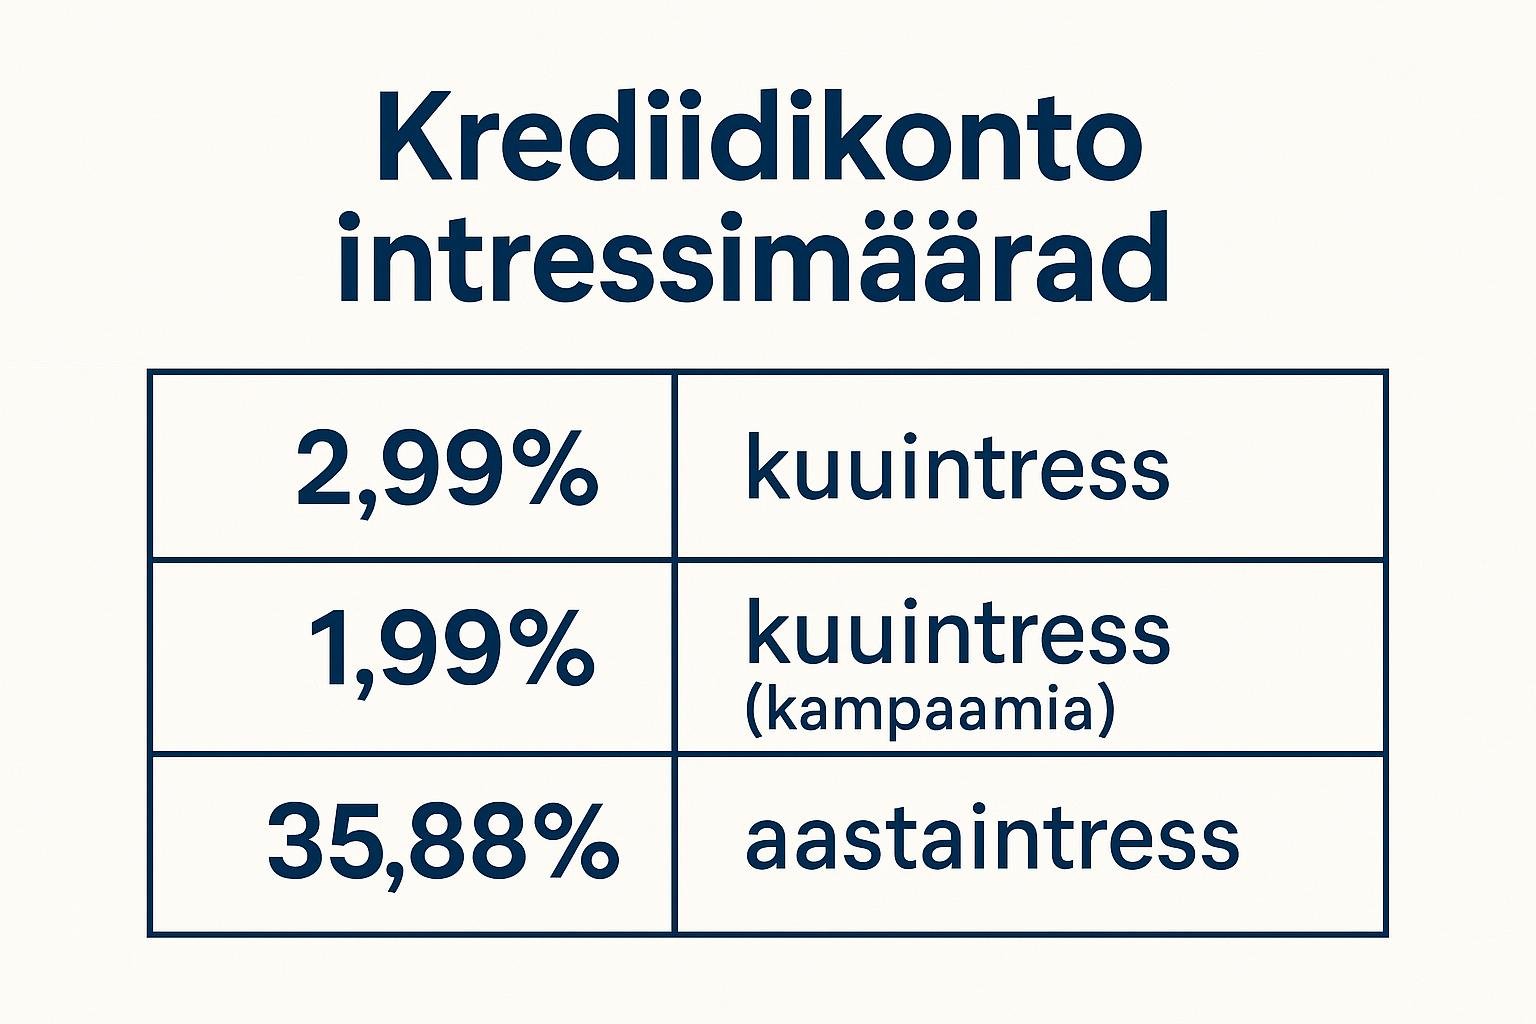
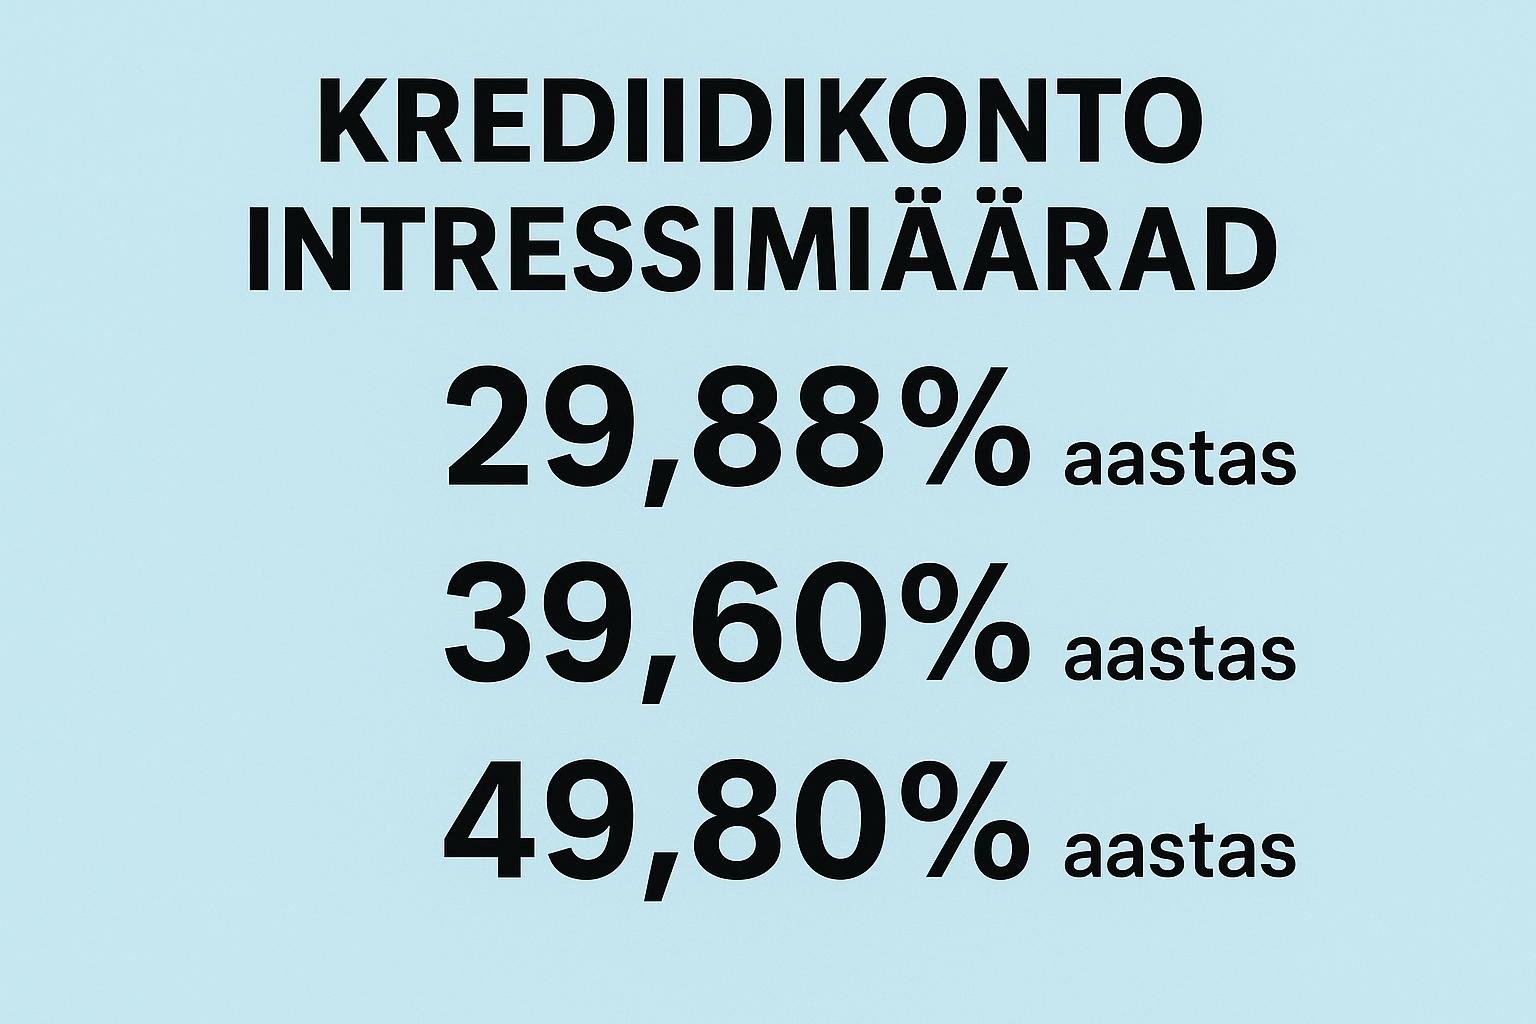
Krediidikonto intressimäärad

Mis on krediidikonto?

Krediidikonto on paindlik finantstoode, mis võimaldab teil kasutada raha vastavalt oma vajadustele. Krediidikonto näeb ette, et võite laenata konkreetse summa raha, mille eest maksate intressi. See on lihtne ja mugav lahendus, kui vajate vahendeid ootamatute kulutuste katmiseks.

Kuidas intressimäärad töötavad?

Krediidikonto intressimäärad võivad varieeruda. Need sõltuvad mitmest tegurist, sealhulgas laenuandjast ja teie krediidiajalugu. Intressid arvestatakse tavaliselt igakuiselt, lähtudes laenatud summa suurusest.

Saate jälgida intressimäärade muutumist, et teha paremaid otsuseid oma rahanduse osas. Intressimäära selgitamiseks ja arvutamiseks saate tutvuda täiendava info ja kalkulaatoriga lehel Kuidas intress arvutatakse.

Krediidikonto

Krediidikonto plussid

  1. Paindlikkus: Krediidikontod pakuvad paindlikkust nende kasutamisel. Saate laenata nii palju raha, kui vajate, kuni jõuate maksimaalse piirini.
  2. Kiirus: Taotlemine on kiire ja lihtne. Raha võib saada sama päeva jooksul.
  3. Mugavus: Intressid arvestatakse ainult laenatud summalt. Kui te ei kasuta kogu krediidi limiiti, ei pea te maksma intresse kogu summa pealt.
  4. Võimalus kiireteks kulutusteks: Krediidikonto aitab katta ootamatud kulud, nagu autot remontida või ravi.

Krediidikonto miinused

  1. Kõrged intressimäärad: Krediidikontodel võivad olla kõrgemad intressimäärad võrreldes tavalaenudega. See tähendab, et pikaajaline laenamine võib olla kulukam.
  2. Võlgade kuhjumine: Kui ei jälgi laenatud summat, võib inimene sattuda võlgadesse. Siis on raske olukorrast väljatulemine.
  3. Mugavuse hind: Mugavus võib viia raha üleliigse kasutamiseni. On vaja olla ettevaatlik, et mitte kasutada seda liiga palju.
  4. Tingimuste varieerumine: Erinevad laenuandjad pakkuda erinevaid intressimäärasid ja tingimusi. Valik võib olla segane.

Kuidas leida parim krediidikonto?

Parima krediidikonto leidmiseks tuleks võrrelda erinevaid pakkujaid. Vaadake, millised intressimäärad on pakutud, ja uurige nende tingimusi. Tehke kindlaks, millised on lisakulud ja teenustasud.

Võite lugeda rohkem krediitide kohta ka artiklist Kiirlaen – kiire laen, et mõista erinevaid võimalusi ja leida sobivaim lahendus.

Kokkuvõte

Krediidikonto võib olla kasulik lahendus kiirete rahavajaduste katmiseks. Sellegipoolest on oluline mõista intressimäärasid ja tingimusi. Olge ettevaatlikud, et mitte sattuda võlgadesse. Kasutage krediidikontot vastutustundlikult ja uurige hoolikalt kõiki uusi pakkumisi.

Krediidikonto

Lihtsalt rahast võrdlustabelid

Mis on võrdlustabelid?

Võrdlustabelid näitavad erinevaid finantstooteid või teenuseid. Need aitavad inimesi, kes soovivad oma kulusid ja sissetulekuid võrrelda. Võrdlustabel aitab selgelt näha, millised on erinevate pakkujate pakkumised.

Miks kasutada võrdlustabeleid?

Võrdlustabelid säästavad aega. Need on üles ehitatud nii, et vajalik info on kergesti leitav. Inimesed saavad kiiresti võrrelda, millised tooted neile sobivad. See aitab teha teadlikke finantsotsuseid.

Plussid ja miinused

Plussid

  1. Selge info: Tabelid toovad välja olulised näitajad, nagu intressimäärad ja tasud.
  2. Lihtne võrdlus: Samuti on lihtne näha, milline toode on parim.
  3. Ajasääst: Kiirelt saab tutvuda mitme paketiga.

Miinused

  1. Piiratud info: Tabelid ei pruugi sisaldada kõiki olulisi aspekte, nagu teeninduse kvaliteet.
  2. Vajadus uuendada: Tabelid vajavad regulaarset uuendamist, et info oleks ajakohane.
  3. Subjektiivne valik: Erinevad allikad esitavad andmeid erinevalt.

Kuidas võrreldavaid tooteid tutvustada?

Võrdlustabelite koostamisel on olulised mitmed tegurid. Esmalt, tuleb valida tooteid, mida võrrelda. Oluline on ka teada, mida inimesed otsivad. Kas nad soovivad madalamat intressi või väiksemaid kulusid?

Näide võrdlustabelist

Toome välja näite, kuidas võiks välja näha lihtne võrreldav tabel.

| Pakkuja | Intressimäär | Kuu maks | Ühe-aastane maksumus |
|—————-|————–|———-|———————–|
| Pakkuja A | 5% | 100 € | 1200 € |
| Pakkuja B | 6% | 110 € | 1320 € |
| Pakkuja C | 5.5% | 105 € | 1260 € |

Selline tabel annab kiire ülevaate, kes on kõige soodsam.

Kuidas kulusid ja sissetulekuid võrrelda?

Vajadusel saab sügavamalt analüüsida, kasutades võrdlustabeleid. Kuidas kulusid ja sissetulekuid võrrelda. Tabelite kasutamine aitab jälgida oma rahalisi harjumusi ja leida parimaid lahendusi.

Seotud teemad

Kokkuvõte

Võrdlustabelid on kasulikud vahendid, et teha rahalisi otsuseid. Need aitavad selgelt näha, millised pakkumised on saadaval. Kasutades võrdlustabeleid, saab igaühes teha informeeritud valikuid oma rahakoti kasuks.